


Facture électronique : choisir sa plateforme n'était que la première étape

Depuis le 1er septembre 2026, la réforme de la facturation électronique n'est plus un projet. Toutes les entreprises, y compris chacune de vos sociétés, doivent désormais pouvoir recevoir leurs factures fournisseurs au format électronique, via une plateforme agréée (PA). C'est vrai même sans TVA à payer : seules les structures sans activité économique, comme une holding purement passive, y échappent. Les grandes entreprises et les ETI émettent déjà leurs factures sous ce format. Au 1er septembre 2027, ce sera le tour de toutes les autres, quelle que soit leur taille.
Ces derniers mois, les messages sur le sujet se sont multipliés : éditeurs, banques, plateformes… Presque tous tournent autour d'une seule question : quelle plateforme choisir ? Résultat, beaucoup d'entreprises en ont choisi une pour être « dans les clous » en septembre, et pensent avoir fait le plus dur.
Les questions que nous posent nos clients montrent pourtant que l'essentiel est ailleurs. L'échéance de 2027 touche à la façon dont vous facturez, dont vous encaissez, dont vous validez vos achats, et dont l'information circule jusqu'à votre comptabilité.
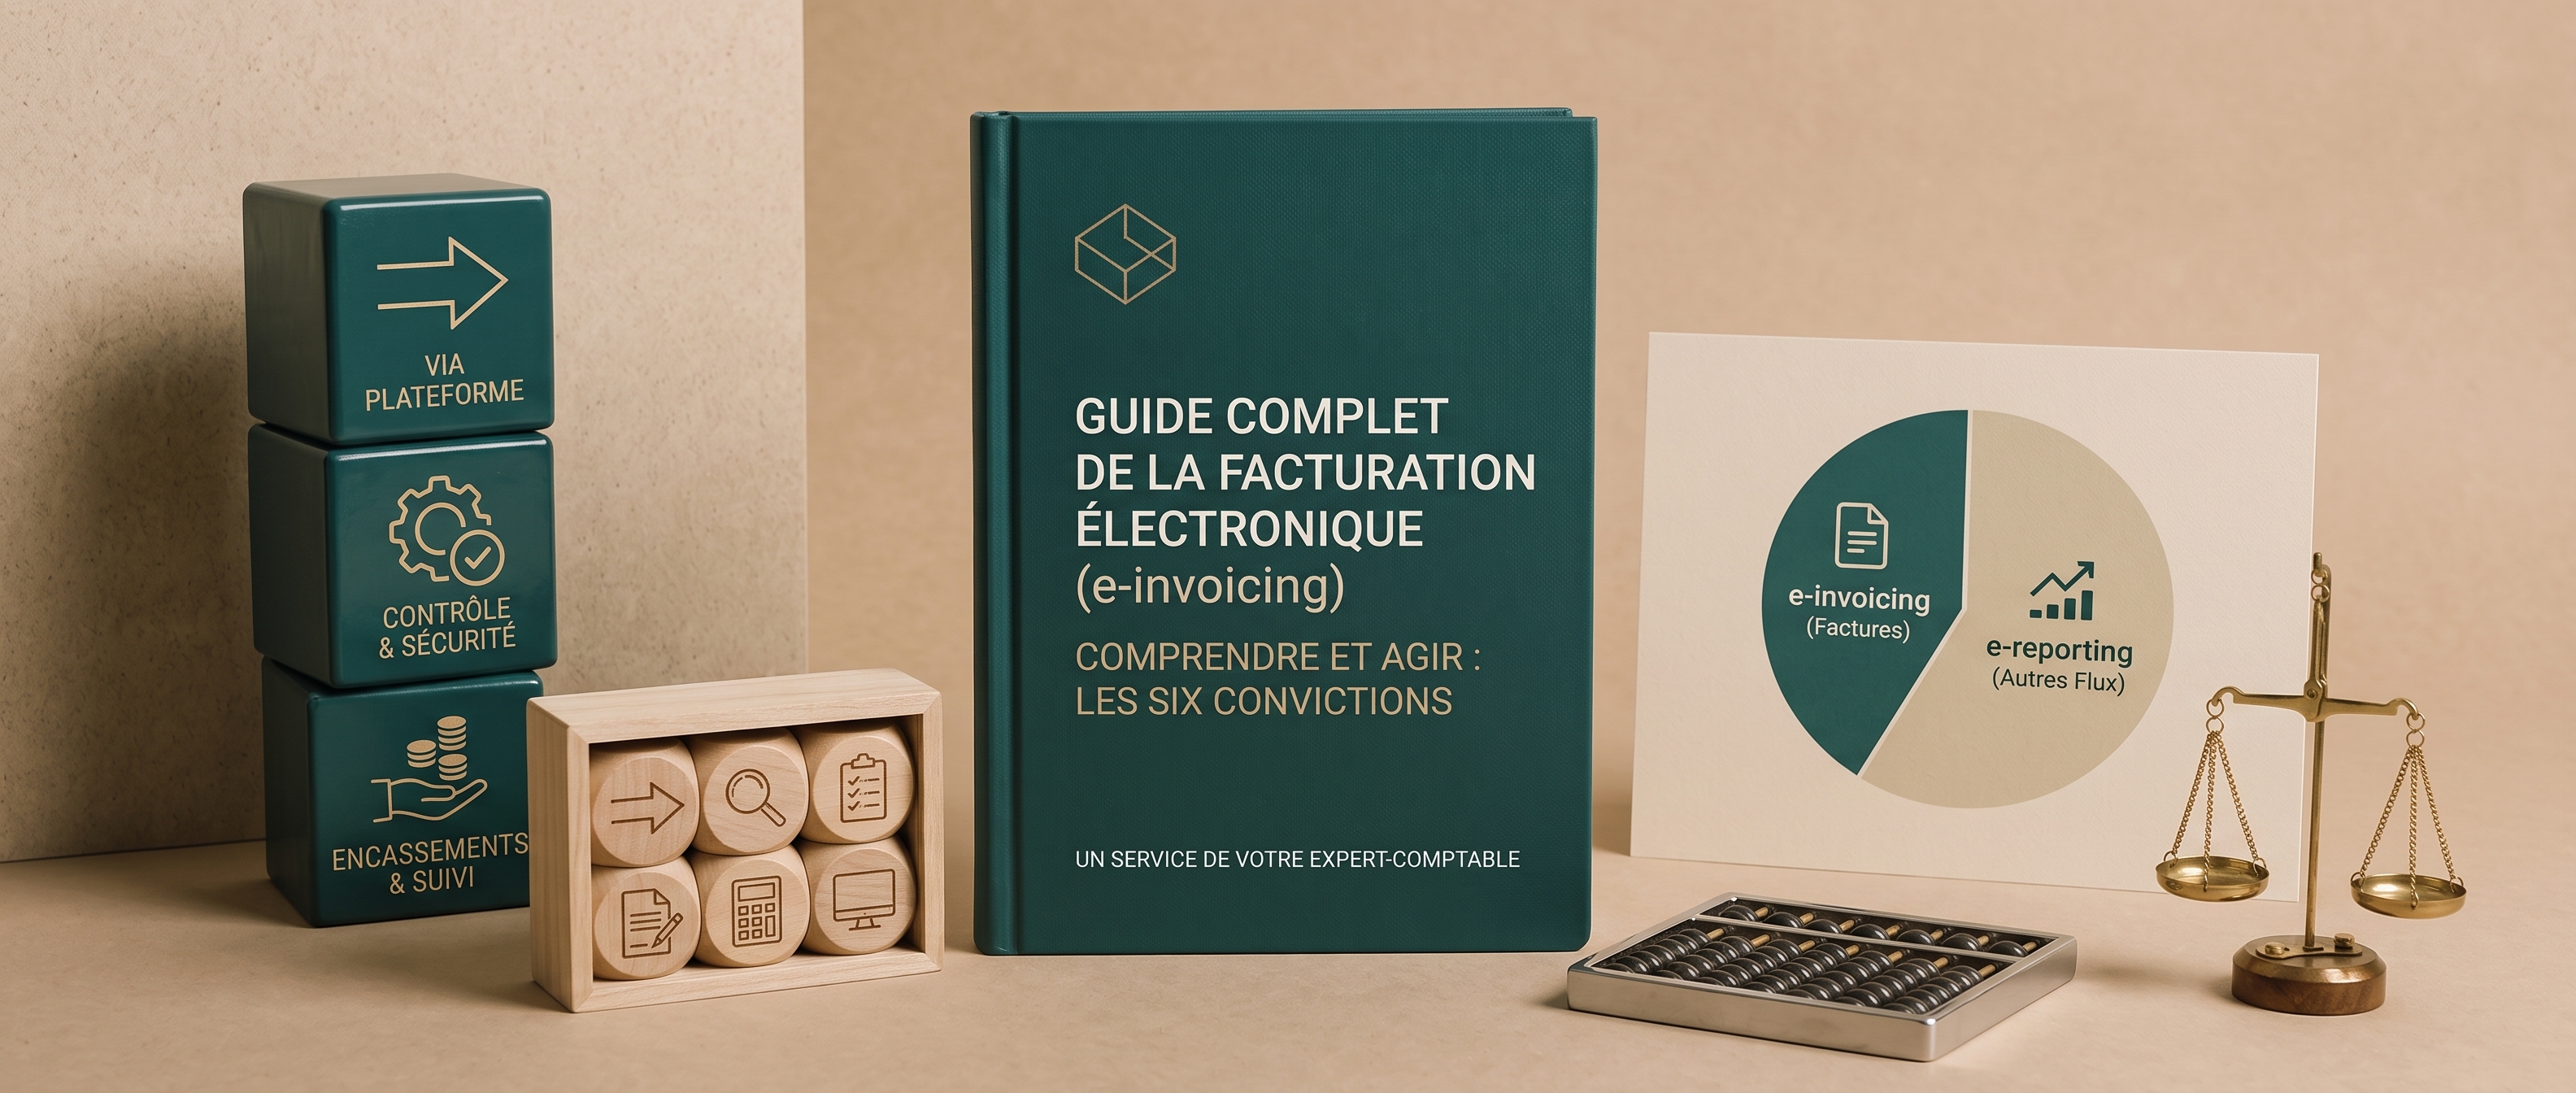
Voici nos six convictions pour aborder sereinement cette réforme.
Rappel : deux obligations, un même canal
L'e-invoicing concerne les ventes entre entreprises établies en France et assujetties à la TVA. La facture doit être émise dans un format électronique structuré (Factur-X, UBL ou CII) et transmise à la plateforme de l'acheteur par celle du vendeur, qui en extrait au passage les données destinées à l'administration. Un PDF envoyé par email reste admis jusqu'à votre date d'obligation d'émission, pas au-delà.
L'e-reporting concerne les autres opérations : ventes aux particuliers, ventes et achats à l'international. Ici, aucun format électronique n'est imposé : un PDF ou un papier restent possibles. Mais lorsqu'une facture est émise, elle doit toujours comporter les mentions obligatoires habituelles. Surtout, les données de ces opérations (montants hors taxe et TVA par taux, dates, catégorie d'opération) doivent être transmises à l'administration, à un rythme qui va de tous les 10 jours à tous les deux mois selon votre régime de TVA.
Pour les prestations de services, s'ajoute la transmission des encaissements, sur laquelle nous revenons plus bas.
Dans tous les cas, c'est votre plateforme agréée qui transmet à l'administration. D'où l'importance de bien la choisir, et de bien l'utiliser.
Conviction n°1 : une seule plateforme pour recevoir et émettre
Puisque tout passe par la plateforme, autant qu'elle voie tout. La réglementation vous laisse pourtant libre d'en utiliser une pour vos achats et une autre pour vos ventes. Le scénario est même fréquent : la plateforme de la banque, activée dans l'urgence en septembre 2026 pour recevoir les factures fournisseurs, puis celle du logiciel de facturation, proposée en 2027 pour émettre. C'est autorisé, mais rarement une bonne idée :
- vos factures d'achat et de vente vivent dans deux outils distincts ;
- leur cycle de vie (refusée côté achats, encaissée côté ventes) se suit à deux endroits ;
- vous avez deux connexions à maintenir vers votre comptabilité, donc deux points de panne ;
- et deux abonnements, deux paramétrages, deux interlocuteurs en cas de problème.
Avec plusieurs sociétés, tout cela se multiplie par le nombre d'entités. Une plateforme unique, à l'inverse, centralise toutes vos données de facturation. C'est la condition pour que la réforme tienne ses promesses : moins de saisie, et une vision en temps réel de vos créances et de vos dettes.
Bon à savoir : le prix ne doit pas être le critère principal. Une offre gratuite qui ne couvre pas vos cas d'usage (ventes aux particuliers, international, acomptes, refacturations entre sociétés…) vous coûtera plus cher en temps qu'un abonnement adapté.
Conviction n°2 : idéalement, la même plateforme que votre expert-comptable
Une plateforme unique, oui. Mais laquelle ?
Elle ne sert pas seulement à échanger des factures avec vos clients et vos fournisseurs : c'est aussi elle qui alimentera votre comptabilité, votre TVA et vos tableaux de bord. Or, avec la réforme, l'administration recevra vos données de facturation au fil de l'eau. Votre comptabilité doit donc être fiable et à jour, au même rythme. Choisir la même plateforme que votre expert-comptable y contribue directement, et c'est d'abord un gain pour vous :
- Moins de sollicitations. Vos factures et leurs statuts lui parviennent directement, sans export ni envoi de pièces. Beaucoup moins de relances pour une facture manquante.
- Des chiffres plus frais. Des données qui arrivent en continu, ce sont des situations, des clôtures et des reportings (pour votre direction, vos investisseurs, votre banque) produits plus vite.
- Une TVA mieux sécurisée. Les écarts entre ce que vous déclarez et ce que votre plateforme transmet peuvent être repérés au fil de l'eau, plutôt que lors d'un contrôle.
- Pas de connecteur à payer ni à maintenir entre deux plateformes, avec des droits d'accès qui varient de l'une à l'autre.
- Un seul endroit pour régler un problème. Facture refusée, avoir manquant, encaissement non rapproché : tout le monde regarde la même pièce.
Ce n'est pas une obligation. Si vos outils métier imposent une autre plateforme, l'essentiel est de savoir comment les données rejoindront votre comptabilité. Posez la question à votre expert-comptable avant de figer votre choix.
Et si vous avez déjà choisi une autre plateforme ? Ce n'est pas définitif. Vous pouvez en changer à tout moment : la nouvelle plateforme est inscrite dans l'annuaire, les factures sont redirigées automatiquement, et l'ancienne doit vous laisser un accès gratuit pendant 12 mois pour récupérer votre historique. Le bon moment pour harmoniser, c'est avant de basculer en émission, pas après.
Conviction n°3 : vos outils métier sont le premier maillon
Choisir la bonne plateforme ne suffit pas : ce n'est pas elle qui produit vos factures. Elles naissent en amont, dans votre logiciel de facturation, votre CRM, votre outil de billing, votre ERP, votre back-office ou votre plateforme e-commerce.
Ces outils doivent produire une facture électronique conforme et savoir se connecter à votre plateforme. S'il manque l'un des deux, tout ce qui suit se fait à la main : ressaisie, factures rejetées, données incomplètes. C'est aussi pour cela qu'il faut choisir la plateforme en fonction de vos outils, et non l'inverse.
Avec vos éditeurs, deux sujets sont à vérifier dès maintenant : la connexion de leurs outils à votre plateforme, et leur paramétrage.
La connexion : vos données arrivent-elles, complètes, sur la plateforme ? Six questions à leur poser :
- « Votre outil peut-il transmettre vers la plateforme de mon choix, ou seulement vers votre plateforme partenaire ? »
- « Produit-il nativement des factures électroniques (Factur-X, UBL, CII), ou des PDF qu'il faudra convertir ? »
- « Sait-il transmettre mes ventes aux particuliers et à l'international vers ma plateforme (e-reporting) ? »
- « Comment mes encaissements remonteront-ils : paiement en ligne, banque, lettrage ? »
- « Mon circuit de validation des factures fournisseurs peut-il renvoyer ses statuts (approuvée, refusée) à la plateforme ? »
- « Pouvez-vous ouvrir un accès direct à mon expert-comptable ? »
Le paramétrage : votre outil produit-il des factures que la plateforme et vos clients accepteront ?
- Les fiches clients. Chaque client doit être paramétré avec le bon SIREN (ou numéro de TVA pour l'étranger) et la bonne adresse de facturation électronique, telle qu'elle figure dans l'annuaire. Une adresse erronée, c'est une facture rejetée ou livrée au mauvais service : c'est l'une des causes de blocage les plus fréquentes depuis septembre.
- Les modèles de facture. Ils doivent intégrer les nouvelles mentions obligatoires, notamment le SIREN du client et la catégorie de l'opération (biens, services ou les deux). Ils doivent aussi prévoir des champs pour les références que vos clients attendent (numéro de commande, de contrat) : sans elles, votre facture pourra être refusée, et votre délai de paiement repartira de la facture corrigée.
- Les corrections. Une facture émise ne se retouche pas : c'était déjà interdit, ce sera désormais techniquement impossible. Votre outil doit bloquer toute modification après émission, et gérer les avoirs et les factures rectificatives.
- Les exceptions. Les factures faites à part, sous Excel par exemple (refacturations entre vos sociétés, frais refacturés), doivent pouvoir être émises depuis l'outil ou déposées sur la plateforme, pour entrer dans le circuit comme les autres.
Conviction n°4 : le suivi de vos paiements clients devient un sujet fiscal
Une fois vos outils branchés, vos process doivent suivre. Le premier concerné, et le plus sous-estimé, est le suivi de vos encaissements.
À partir de septembre 2027, pour vos prestations de services (et vos acomptes), la date et le montant de chaque encaissement devront être transmis à l'administration via votre plateforme, quel que soit votre client, sauf option pour la TVA sur les débits :
- pour vos clients professionnels en France, via le statut « encaissée » de la facture ;
- pour vos clients particuliers ou étrangers, via l'e-reporting des paiements.
Concrètement, chaque paiement devra être rattaché à la bonne facture, rapidement et de façon fiable.
Il faut donc identifier dès maintenant la donnée qui alimentera cette information (flux de votre solution de paiement en ligne, relevé bancaire, lettrage comptable) et la personne qui en est responsable. Tout l'enjeu est la cohérence : la TVA que vous déclarez devra correspondre aux encaissements que votre plateforme transmet.
La contrepartie est réelle : les statuts de vos factures vous donneront une vision en temps réel de votre poste clients, de vos retards et de vos litiges.
Conviction n°5 : une facture qui arrive sur la plateforme n'est pas pour autant une facture due
Le second process transformé est symétrique : la validation de vos factures fournisseurs.
Ce qui change : vos factures d'achat arrivent désormais sur votre plateforme, et c'est là que vous y répondrez. Vous pourrez y signaler une approbation. Si une facture ne peut pas être acceptée pour l'un des motifs prévus (une référence de commande absente, par exemple), vous devrez la refuser via la plateforme ; une facture refusée n'a pas à être comptabilisée. Un désaccord sur son contenu (prix, quantité, prestation) se signale, lui, par le statut « en litige », et se règle par un avoir ou une facture rectificative.
Cela pose des questions très concrètes : qui valide, dans quel outil, et comment votre circuit actuel (rapprochement avec le bon de commande, validation par le responsable budgétaire, mise en paiement) s'articule-t-il avec la plateforme ? Si vous utilisez un outil de gestion des dépenses ou de validation, il doit pouvoir récupérer les factures depuis la plateforme et lui renvoyer ses statuts. Sinon, vous gérerez deux circuits en parallèle.
Ce circuit n'est pas qu'une affaire d'organisation : c'est aussi votre principal rempart contre les factures qui ne sont pas dues. Car une facture reçue via une plateforme agréée inspire confiance : elle arrive seule, au bon format, apparemment d'un fournisseur connu. Or la plateforme contrôle le format de la facture et l'identité de son émetteur, pas la réalité de la prestation. Les plateformes doivent certes renforcer l'authentification de leurs utilisateurs, pour limiter les usurpations d'identité et les factures aux coordonnées bancaires détournées. Une facture erronée, en double, ou pour un service jamais commandé peut néanmoins parfaitement arriver par ce canal. Et plus le flux est automatisé, plus la tentation est grande de valider sans regarder, surtout pour de petits montants ou des fournisseurs habituels.
Nos recommandations :
- conserver un rapprochement systématique avec le bon de commande ou le contrat ;
- encadrer les règles de validation automatique (montants, fournisseurs) plutôt que de les généraliser ;
- traiter tout changement de coordonnées bancaires d'un fournisseur comme une alerte, et le vérifier hors plateforme ;
- traiter toute contestation via la plateforme, et non par email : refus pour les motifs prévus, litige pour le reste.
Conviction n°6 : la réforme est aussi un sujet contractuel
On l'aborde souvent comme un sujet technique et comptable. Elle a pourtant des effets juridiques directs :
- Votre contrat avec la plateforme. Durée d'engagement, conditions de sortie, réversibilité et récupération de vos données : autant de points à vérifier avant de signer, ou avant de changer.
- Vos conditions générales et bons de commande. Puisqu'une facture sans les références attendues peut être refusée, vos documents contractuels doivent préciser lesquelles figureront sur vos factures (numéro de commande, de contrat), et celles que vos fournisseurs devront faire figurer sur les leurs.
- Vos délégations. Si un tiers facture pour votre compte (agence, prestataire, mandataire), il vous faut un mandat de facturation et des accès adaptés sur la plateforme.
Par où commencer ?
D'ici septembre 2027, voici les chantiers que nous vous recommandons d'ouvrir :
- Vérifier que votre inscription sur votre plateforme est bien finalisée : tant que la dernière étape n'est pas validée, aucune facture ne vous parvient.
- Cartographier vos flux : qui sont vos clients (entreprises en France, particuliers, étrangers, secteur public), depuis quel outil chaque facture est émise, comment elle est payée.
- Interroger vos éditeurs sur la connexion et le paramétrage de leurs outils.
- Mettre à jour vos fiches clients et vos modèles de facture.
- Définir la source de vos données d'encaissement et le circuit de validation de vos factures fournisseurs.
- Relire vos contrats : plateforme, conditions générales, mandats de facturation.
- Tester de bout en bout au premier semestre 2027, de la commande jusqu'à la transmission à l'administration, y compris les avoirs, les refus et les encaissements.
Ce que vous risquez à ne rien faire
Les sanctions existent : 50 € par facture non émise au format électronique et 500 € par transmission d'e-reporting manquante, chacune plafonnée à 15 000 € par an, ainsi qu'une amende spécifique pour les entreprises qui n'ont pas choisi de plateforme de réception. L'administration a annoncé une approche bienveillante au démarrage pour les entreprises de bonne foi. Mais le vrai coût d'une réforme mal préparée n'est pas l'amende : ce sont les factures rejetées, les paiements retardés, les fausses factures payées et les heures de ressaisie.
En résumé
- Une seule plateforme pour recevoir et émettre, idéalement celle de votre expert-comptable.
- Des outils métier réellement connectés, et correctement paramétrés.
- Un suivi des encaissements fiable, cohérent avec votre TVA.
- Un circuit de validation fournisseurs qui reste un vrai contrôle.
- Des contrats à jour.
Une question sur votre cas ? Nos avocats et nos experts-comptables répondent aux questions concrètes que pose la réforme : plusieurs sociétés, outils métier, e-reporting, flux internationaux, contrats. Et nous accompagnons les projets plus structurants, du diagnostic de vos flux au déploiement de votre plateforme.